newssportsaz_0q4zf1
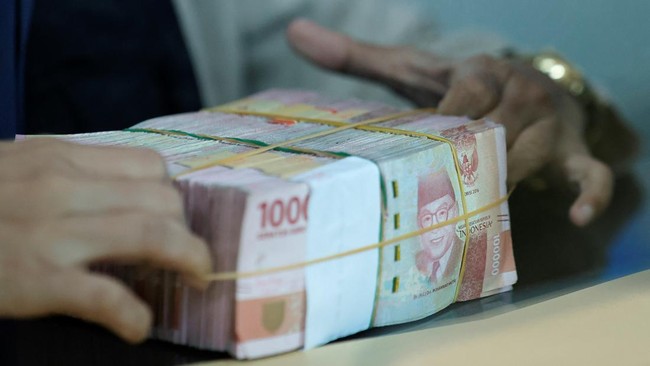
Jakarta, 4 November 2026 – Otoritas Jasa Keuangan (OJK) mencatat pertumbuhan kredit perbankan sebesar 13,26 persen pada September 2026 secara tahunan. Angka tersebut menunjukkan peningkatan penyaluran pembiayaan oleh industri perbankan dibandingkan periode yang sama tahun sebelumnya. Pertumbuhan kredit menjadi salah satu indikator penting dalam melihat aktivitas ekonomi, terutama terkait kebutuhan pendanaan dunia usaha dan masyarakat. OJK terus memantau perkembangan sektor perbankan untuk memastikan ekspansi pembiayaan tetap berjalan dengan memperhatikan prinsip kehati-hatian.
Peningkatan kredit perbankan mencerminkan adanya aktivitas penyaluran dana kepada berbagai sektor ekonomi. Pembiayaan yang diberikan bank dapat digunakan untuk mendukung modal kerja, investasi, maupun kebutuhan konsumsi masyarakat. Pertumbuhan tersebut juga berkaitan dengan kemampuan lembaga keuangan dalam menghimpun dana dan menyalurkannya kembali secara produktif. Meski demikian, peningkatan kredit perlu diimbangi pengelolaan risiko agar kualitas pembiayaan tetap terjaga.
Dari sisi dunia usaha, akses terhadap kredit memiliki peran penting dalam mendukung keberlangsungan kegiatan produksi dan pengembangan bisnis. Perusahaan memanfaatkan fasilitas pembiayaan untuk membeli bahan baku, memperluas kapasitas usaha, serta memenuhi kebutuhan operasional. Sementara itu, pelaku usaha mikro, kecil, dan menengah membutuhkan dukungan perbankan untuk meningkatkan daya saing. Penyaluran kredit yang tepat sasaran dapat membantu memperluas aktivitas ekonomi dan menciptakan peluang pertumbuhan di berbagai daerah.
Pertumbuhan kredit sebesar 13,26 persen juga menjadi perhatian dalam menilai ketahanan industri perbankan nasional. Selain memperhatikan jumlah pembiayaan yang disalurkan, pengawas perlu mencermati perkembangan kredit bermasalah dan kemampuan debitur memenuhi kewajibannya. Pengelolaan risiko yang baik diperlukan untuk mencegah peningkatan tekanan terhadap kondisi keuangan bank. Oleh karena itu, ekspansi kredit harus tetap mempertimbangkan kondisi ekonomi serta kemampuan pembayaran masing-masing nasabah.
Di tengah perkembangan ekonomi global yang dinamis, industri perbankan menghadapi berbagai tantangan terkait perubahan suku bunga, nilai tukar, dan kondisi pasar keuangan. Faktor-faktor tersebut dapat memengaruhi biaya pendanaan serta keputusan masyarakat dan perusahaan dalam mengajukan pinjaman. Perbankan perlu menjaga keseimbangan antara pertumbuhan bisnis dan stabilitas keuangan. Penguatan manajemen risiko serta kecukupan permodalan menjadi bagian penting dalam menghadapi potensi ketidakpastian ekonomi.
OJK memiliki peran dalam memastikan kegiatan perbankan berjalan sesuai ketentuan dan tetap mendukung kebutuhan pembiayaan perekonomian nasional. Pengawasan dilakukan terhadap berbagai indikator kesehatan bank, termasuk likuiditas, permodalan, dan kualitas aset. Pemanfaatan teknologi digital juga menjadi salah satu faktor yang dapat meningkatkan efisiensi layanan serta memperluas akses pembiayaan. Namun, transformasi tersebut tetap membutuhkan penguatan keamanan sistem dan perlindungan konsumen agar perkembangan industri berlangsung secara berkelanjutan.
Capaian pertumbuhan kredit perbankan pada September 2026 memberikan gambaran mengenai perkembangan fungsi intermediasi sektor keuangan nasional. Ke depan, kesinambungan penyaluran kredit akan dipengaruhi oleh permintaan pembiayaan, kondisi ekonomi, dan kemampuan perbankan menjaga kualitas aset. OJK diharapkan terus memperkuat pengawasan untuk memastikan pertumbuhan kredit tidak menimbulkan risiko berlebihan terhadap stabilitas sistem keuangan. Dengan pengelolaan yang prudent, industri perbankan dapat terus berperan dalam mendukung investasi, aktivitas usaha, dan pertumbuhan ekonomi Indonesia.